热门栏目 自选股 数据中心 行情中心 资金流向 模拟交往 客户端 中金发布研报称,筹商到原研品类放量趋势依旧且流感品种需求强劲,上调京东健康(06618)25年及26年收入预测2%至725亿元及817亿元,同期筹商毛利率改善趋势及潜在利息收入波动的概述影响,该行分歧上调25年及26年non-IFRS净利润4%及1%至65亿元及64亿元。初度引入27年收入预测912亿元及non-IFRS净利润预测68亿元。筹商到近期板块阐明略有波动,基于SOTP保管想法价71.4港币不变(23%上行空间),保管
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
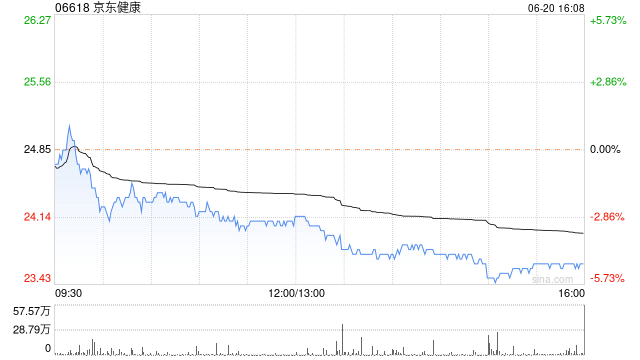
中金发布研报称,筹商到原研品类放量趋势依旧且流感品种需求强劲,上调京东健康(06618)25年及26年收入预测2%至725亿元及817亿元,同期筹商毛利率改善趋势及潜在利息收入波动的概述影响,该行分歧上调25年及26年non-IFRS净利润4%及1%至65亿元及64亿元。初度引入27年收入预测912亿元及non-IFRS净利润预测68亿元。筹商到近期板块阐明略有波动,基于SOTP保管想法价71.4港币不变(23%上行空间),保管跑赢行业评级。
中金主要不雅点如下:
原研品类放量重叠流感防控需求,握续开动收入端强劲阐明
2025年内逐季来看,该行不雅察到公司收入端阐明强劲,1-3Q25单季度均扫尾25%把握的同比增速。凭据3Q25末线路公告,公司在3Q25技能与礼来、信达生物、拜耳中国等药企签署战术互助契约,胁制强化新药全网首发的业务特点。筹商到年内原研药品类握续放量的趋势依旧,重叠4Q25以来冬季流感防控需求渐起,该行判断4Q25公司亦有望扫尾收入端强劲阐明,该行瞻望公司2025年全年收入同比增速有望接近25%。
瞻望利润端全体正经,但需珍视利息收入的潜在波动影响
公司1-3Q25分歧扫尾non-IFRS净利率10.6%、9.7%、11.1%,同比均呈现不同进度擢升,该行合计主要因药企及保健品企业在告白营销预算上的干预加大,带动毛利率水平握续改善,同期公司年内用度端干预(如医疗AI、线下药房+即时零卖等全渠谈体系布局)相对可控,因而握续开动利润端阐明亮眼。诚然4Q25为旧例干预旺季,但该行瞻望全年维度下公司蓄意利润率水平亦有望呈现稳中向好态势,体现公司业务的强劲竞争力。另一方面,筹商到公司在手现款较多,且凭据半年报公告线路部分现款用于境表里首肯家具购买,该行合计需要珍视降息对公司利息收入在后续数个季度对non-IFRS净利润端带来的潜在波动影响。
风险教导:行业竞争加重,监管收紧超预期,医疗浮滥复苏不足预期。
 海量资讯、精确解读,尽在新浪财经APP
攀扯裁剪:史丽君 开云体育